- Szerep
- Az alapfolyamatok újratervezését vezető terméktervező
- Fókusz
- Kereskedés, befizetések és portfólió
- Időszak
- 2021-től 2022-ig
- Megvalósítás
- Lakossági és banki használatra kész termékrendszer
Megjegyzés a mérésekhez: Ahol számszerű eredményeket mutatok, azok kerekített, a portfólióban közölt projektmutatók, és nem független auditon átesett vállalati adatként szerepelnek.
A szerepem és a feladatom
Én vezettem a Bitpanda alapvető kereskedési és portfólióélményének újratervezését, amelyet több millió lakossági felhasználó használt, és a banki használatra kész változatét is, amelyet később a Raiffeisen white-label formában vett át. A munkához tartozott a teljes befizetési út (KYC és kártyaellenőrzés) is, amelynek banki szintű megfelelést kellett biztosítania úgy, hogy a mindennapi felhasználóknak gyors maradjon. A cél az volt, hogy a Bitpanda megtartsa a gyorsaságát és az átláthatóságát, és közben hiteles, szabályozott környezethez is igazítható termék legyen.
Kihívások
A Bitpanda gyorsan nőtt, de az örökölt folyamatokat nem banki szintű vizsgálatra tervezték, és nem is az intézményi csatornákon érkező, bizonytalanabb felhasználókra. A magas kockázatú műveletekhez (befizetés, megbízás végrehajtása, pénzkivétel) erősebb megerősítések és bizalmi jelzések kellettek. A felhasználók nehezen értették a portfóliójukat, a kockázati állapotok következetlenek voltak, az értékesítési partnerek (például a Raiffeisen) pedig jobb akadálymentességet, lokalizációt és auditálhatóságot vártak, a termék szétágaztatása nélkül.
A folyamat
A teljes pénzügyi utat a bizalom, a visszafordíthatóság és az érthetőség köré építettem újra: onboarding, befizetés (KYC/kártya), felfedezés, végrehajtás, portfólió és előzmények. Egységesítettük a kockázat- és állapotkommunikációt, a hitelesség és a kognitív biztonság érdekében újraterveztük a megerősítéseket, és egyetlen vizuális és nyelvi rendszert vezettünk be, így a termék további súrlódás nélkül vált banki használatra késszé. A hangnemet és a lokalizációt a megfelelőségi csapattal, valamint a Raiffeisen jogi és operációs csapatával közösen alakítottuk ki. A változtatásokat a széles bevezetés előtt felhasználókkal teszteltük, hogy javuljon a megértés és a magabiztosság.
Kiknek terveztünk
- Lakossági kereskedőknek, akiknek világos, kevés súrlódással járó befizetési és első kereskedési folyamat kell
- Új, bizonytalan felhasználóknak, akik banki értékesítésen keresztül érkeznek, és több útmutatásra és bizalomra van szükségük
- Megfelelőségi és jogi partnereknek, akik minden piacon auditálhatóságot, akadálymentességet és lokalizációt várnak el
UX-módszerek, és miért ezeket használtuk
- Kontextuális interjúk és árnyékkövetés: megnéztük, hogyan töltik fel valójában a számlájukat a felhasználók, hogyan kötik meg az első ügyletüket és hogyan nézik át a portfóliójukat. Ebből derült ki, hol törik meg a bizalom.
- JTBD és feladattérkép: olyan eredményekre fókuszáltunk, mint a sikeres befizetés, az első ügylet megkötése, a pozíciók és a kockázat megértése, a biztonságos pénzkivétel.
- Heurisztikus értékelés és kognitív bejárás: korán felszínre hozta a gyenge bizalmi jelzéseket, a következetlen kockázati állapotokat és a törékeny megerősítési mintákat.
- Gyors prototípus-készítés (a vázlattól a kidolgozott prototípusig): a fejlesztési ráfordítás előtt iteráltunk a befizetésen és a KYC-n, a megerősítéseken, a portfóliókártyákon és a kockázati állapotokon.
- Moderált használhatósági tesztek: megvizsgáltuk, hogy az átdolgozott megerősítéseket és a világosabb állapotokat könnyebb-e megérteni, és könnyebb-e ezek alapján cselekedni.
- Akadálymentességi és lokalizációs felülvizsgálat: átnéztük a billentyűzetes navigációt, a mikroszövegek olvashatóságát és az érthetőséget több piacon, az intézményi csatornák szempontjából.
- Mérési terv: a bevezetés után követtük az utat a regisztrációtól a KYC-ig és a KYC-tól a befizetésig, az első ügyletig eltelt időt, valamint a portfólió megértésének közvetett mutatóit.
Tervezési elvek
- Előbb bizalom, aztán gyorsaság: látható védőkorlátok és visszafordítható műveletek, lassítás nélkül.
- Mindenhol egyértelmű állapotok: kifejezett üres, hiba-, betöltési, késleltetési és kockázati állapotok.
- Egy minta, sok piac: újrahasznosítható komponensek, hogy a banki és a lakossági felhasználók ugyanazzal a mentális modellel dolgozzanak.
- Magyarázat a rejtély helyett: megerősítések, amelyek összefoglalják, mi történik, miért biztonságos, és mi a következő lépés.
Irányítás és bevezetés
- Közös megfelelőségi és jogi felülvizsgálat a Raiffeisennel, hogy összehangoljuk a hangnemet, a lokalizációt és az auditelvárásokat.
- Feature flaggel, csoportonként fokozatosan bővített bevezetés visszaállítási tervvel, hogy a nagy forgalmú időszakokban ne legyen fennakadás.
- Élő dashboardok a konverzió és a hibák figyelésére az onboarding, a befizetés és a végrehajtás során.
Amit élesbe vittünk
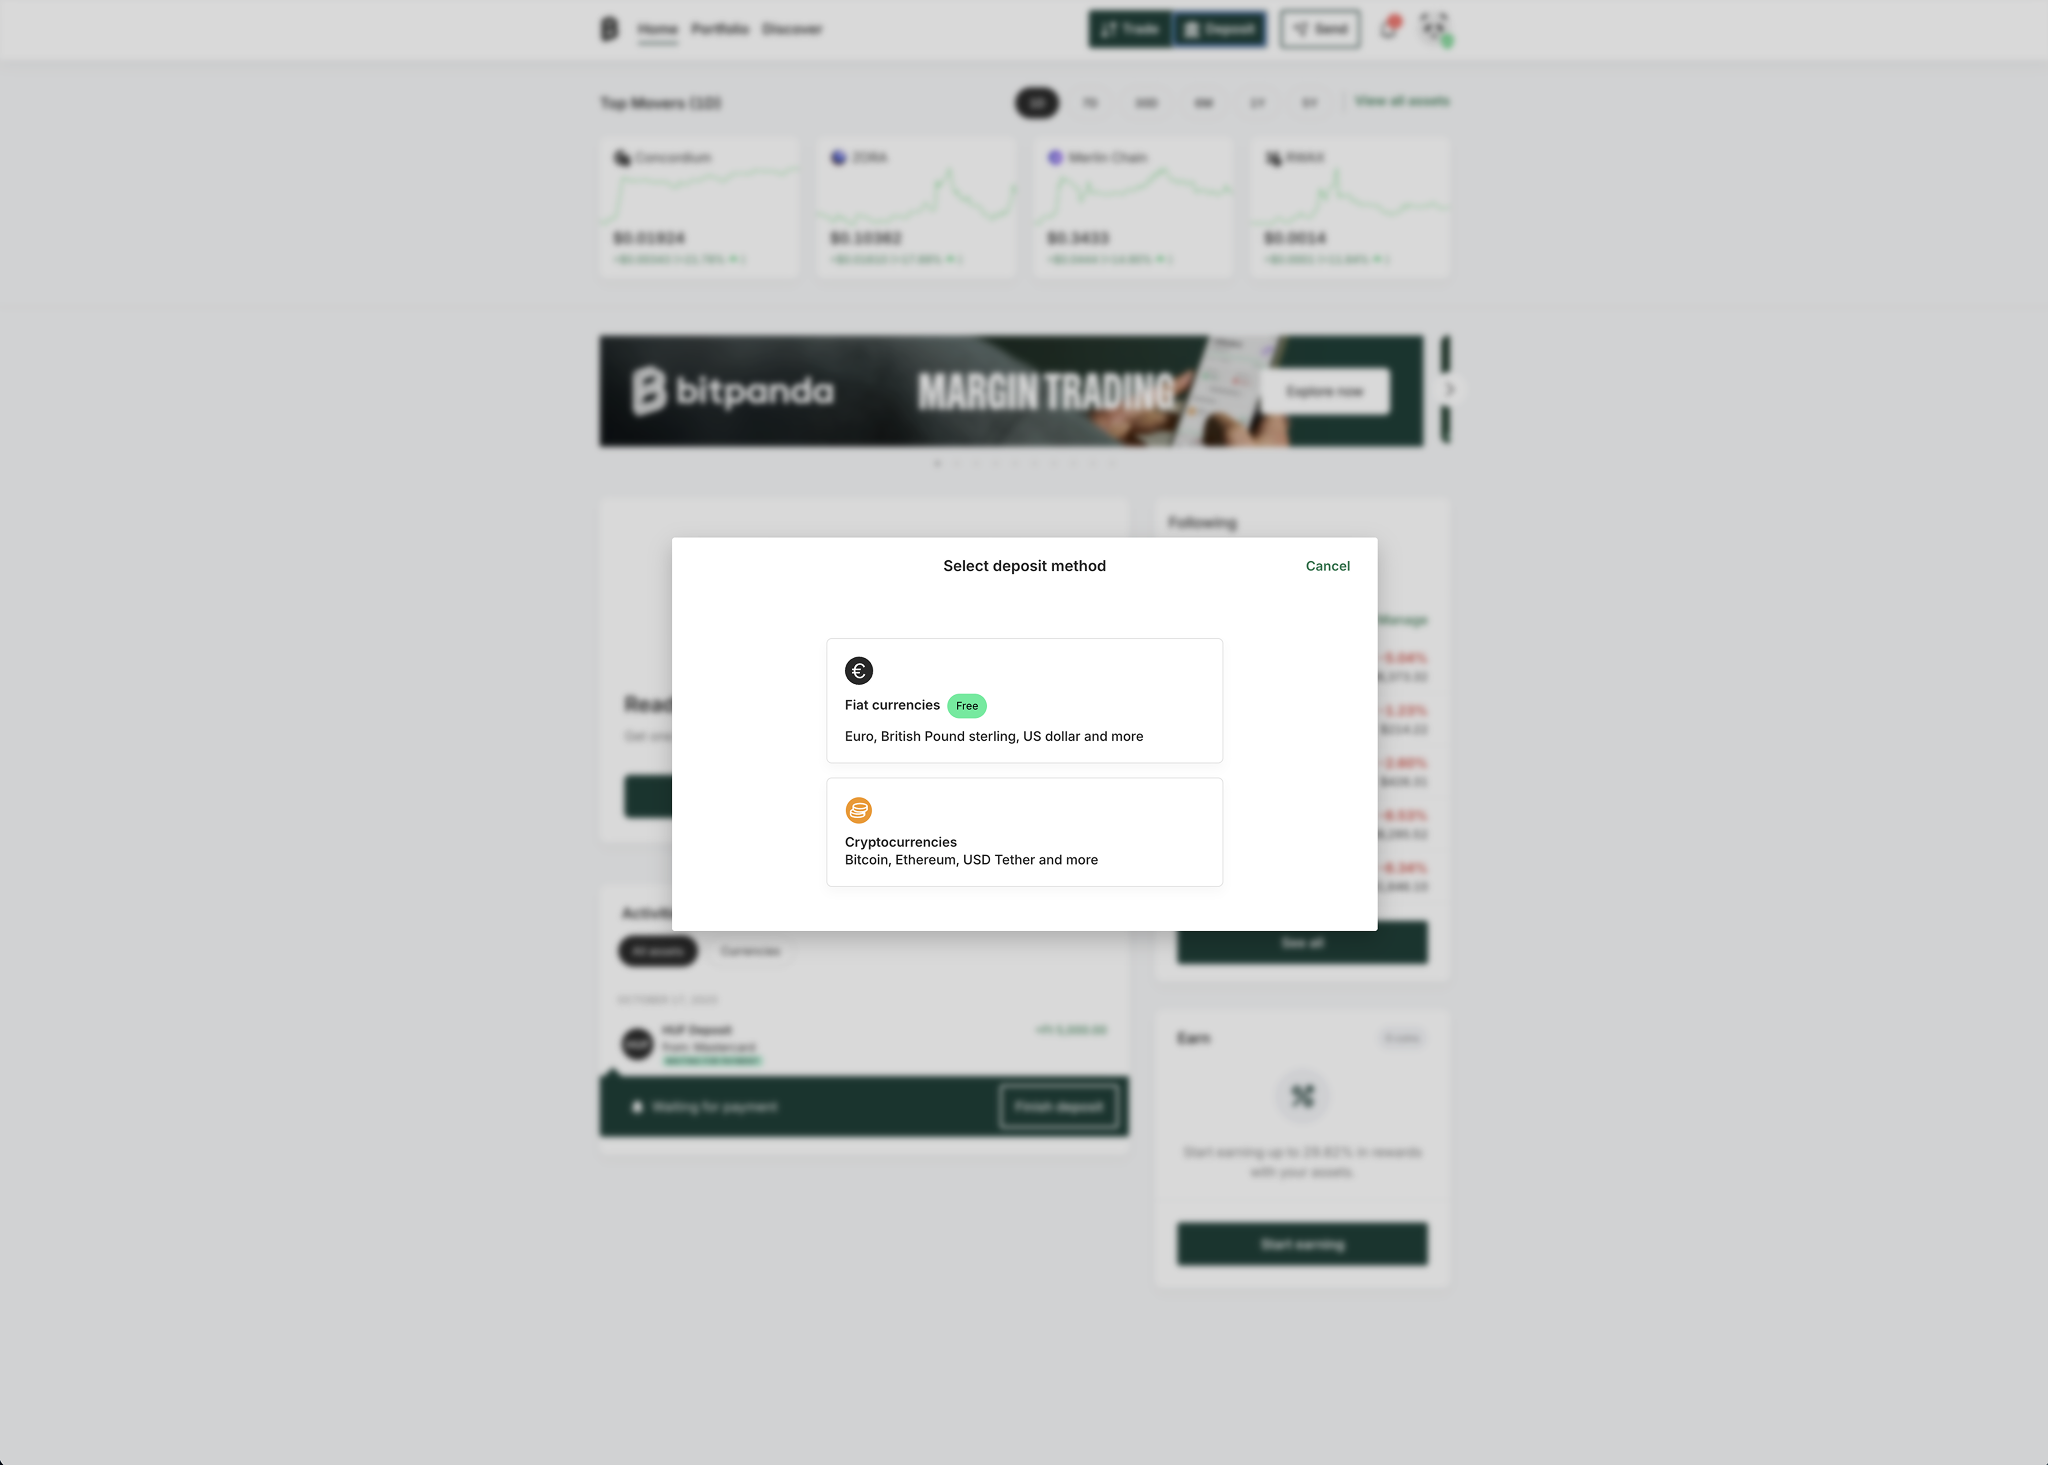
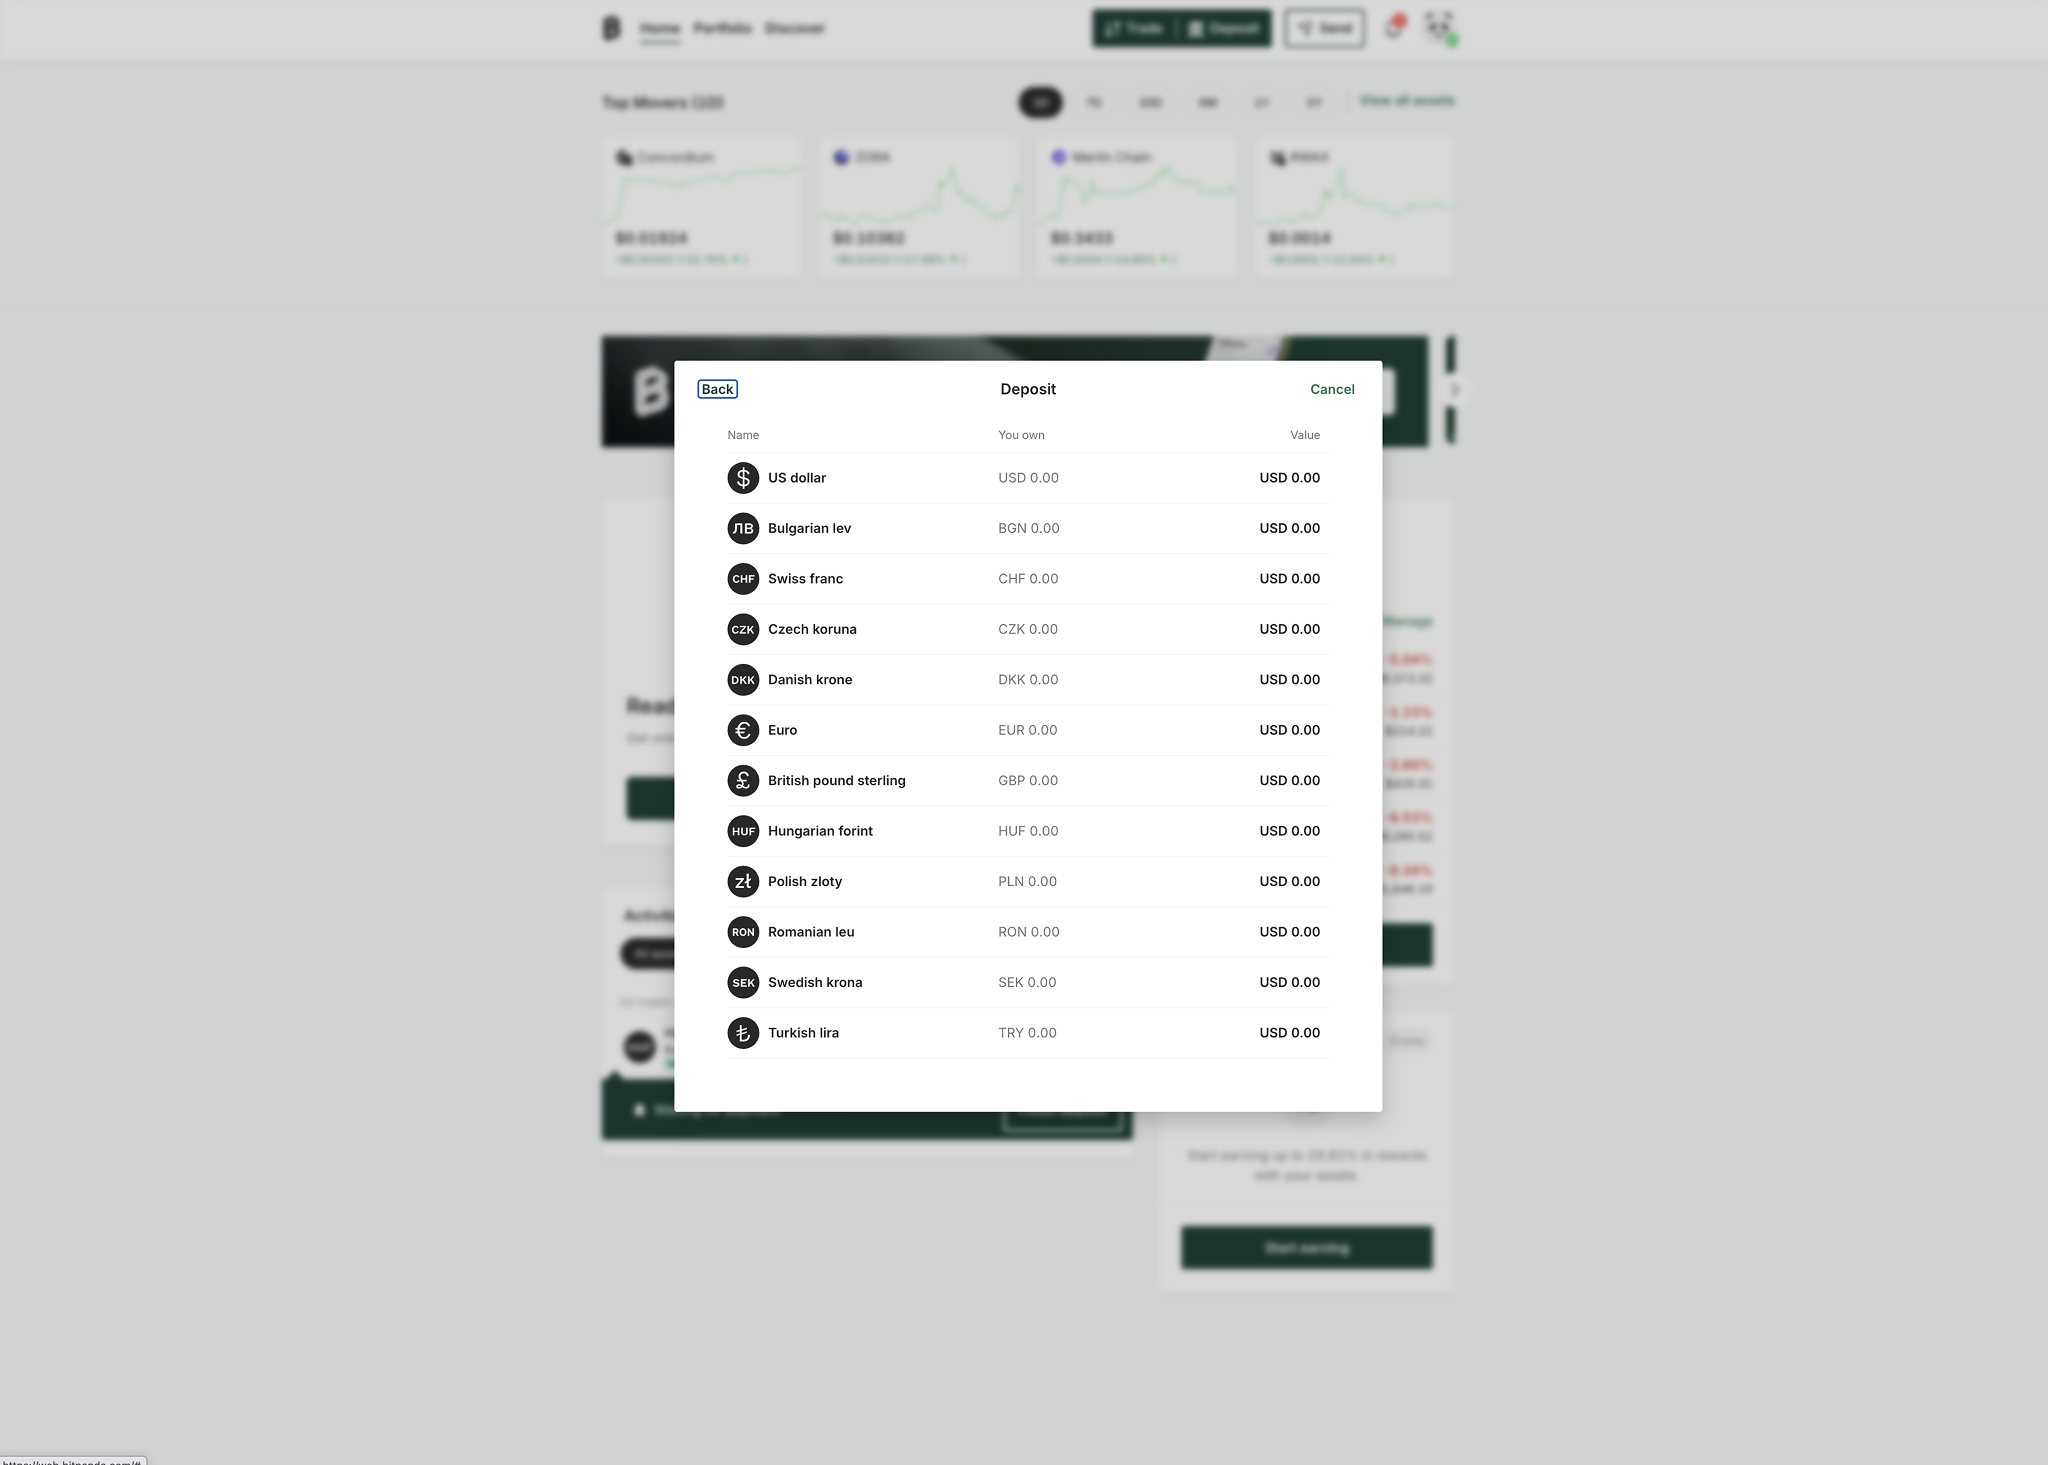
- Újratervezett befizetési út (KYC és kártyaellenőrzés) banki szintű megerősítésekkel
- Egységes kockázati és állapottervezés és bizalmi jelzések a kritikus folyamatokban
- Következetes vizuális és nyelvi rendszer, amely szétágaztatás nélkül tette banki használatra késszé a terméket
- Újrahasznosítható komponensek, amelyek gyorsabb, több piacra kiterjedő bevezetést és white-label értékesítést tettek lehetővé (a Raiffeisennél is)
Kiemelt eredmények (2021 és 2022 között)
- Aktiválás: a használhatósági tesztek iránymutató bizonyítékot adtak arra, hogy az első ügylet és a befizetés folyamata könnyebben érthető lett
- Értékesítés: a közös termékstruktúra külön designnyelv nélkül támogatta a banki értékesítést (a Raiffeisennél is)
- Terjeszkedés: a szállítási modellben közös komponensek váltották fel a piacspecifikus mintákat, ami csökkentette a várható párhuzamos munkát
Tanulságok és kompromisszumok
A Bitpanda két nagyon különböző világ között állt: a lakossági kriptó gyorsasága és a hagyományos banki bizalom között. Bármelyik oldal önmagában könnyű. A nehéz az, hogy egyetlen rendszer működjön mindkettőnek.
Szétágaztathattuk volna a terméket: egy folyamat a „gyors lakossági kereskedésnek”, egy másik a „banki ügyfeleknek”. Rövid távon ez egyszerűbb lett volna. Hosszú távon karbantartási rémálom lett volna. Ehelyett egyetlen közös mentális modellt határoztunk meg a pénzmozgásra, és ezt építettük be a megerősítésekbe, az állapotokba és a kockázati jelzésekbe, hogy a lakossági felhasználók értsék, a bankok pedig jóváhagyhassák őket.
Ennek a döntésnek köszönhető, hogy ugyanez a tervezési munka később átírás nélkül adta a Raiffeisen white-label alkalmazásának alapját. Néhány látványos kriptós mikromintát feláldoztunk unalmas, de nélkülözhetetlen dolgokért: a következetességért, a magyarázhatóságért és egy lokalizálható nyelvezetért, amellyel a szabályozók és az először befektetők is együtt tudnak élni.