- Szerep
- Designvezető és hands-on terméktervező
- Fókusz
- Szabályozott onboarding, KYC és tranzakciók
- Időszak
- A kutatástól az átadásig
- Megvalósítás
- Több piacon újrahasznosítható minták
Megjegyzés a mérésekhez: Ahol számszerű eredményeket mutatok, azok kerekített, a portfólióban közölt projektmutatók, és nem független auditon átesett vállalati adatként szerepelnek.
A szerepem és a megbízatásom
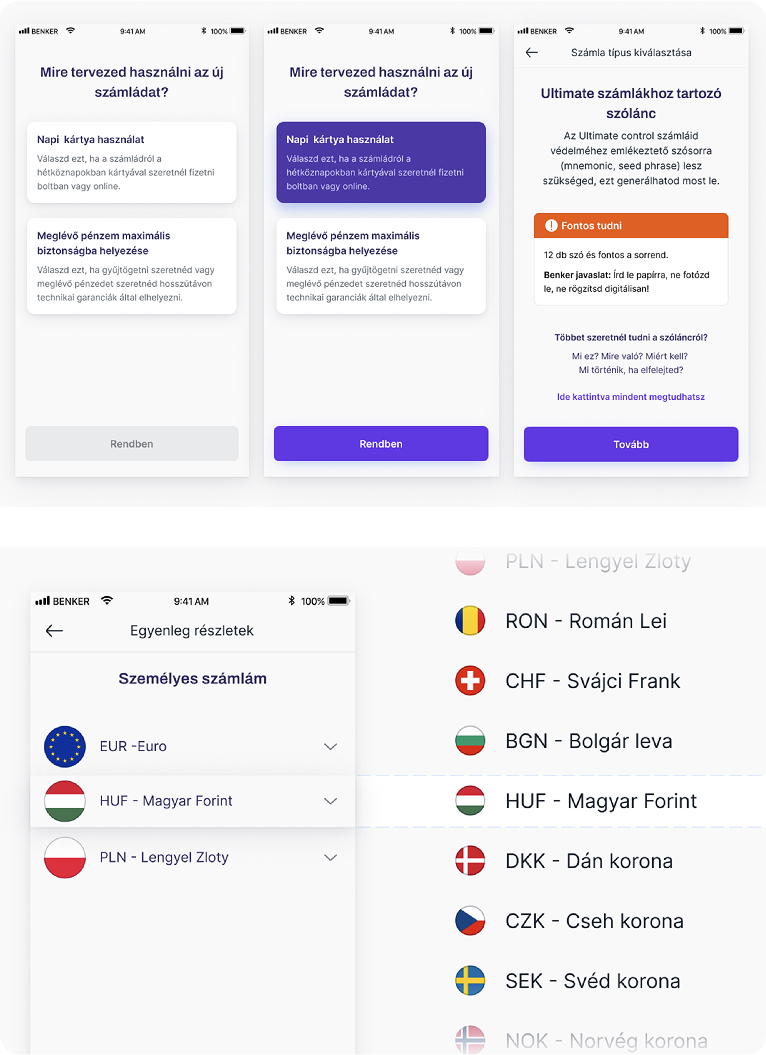
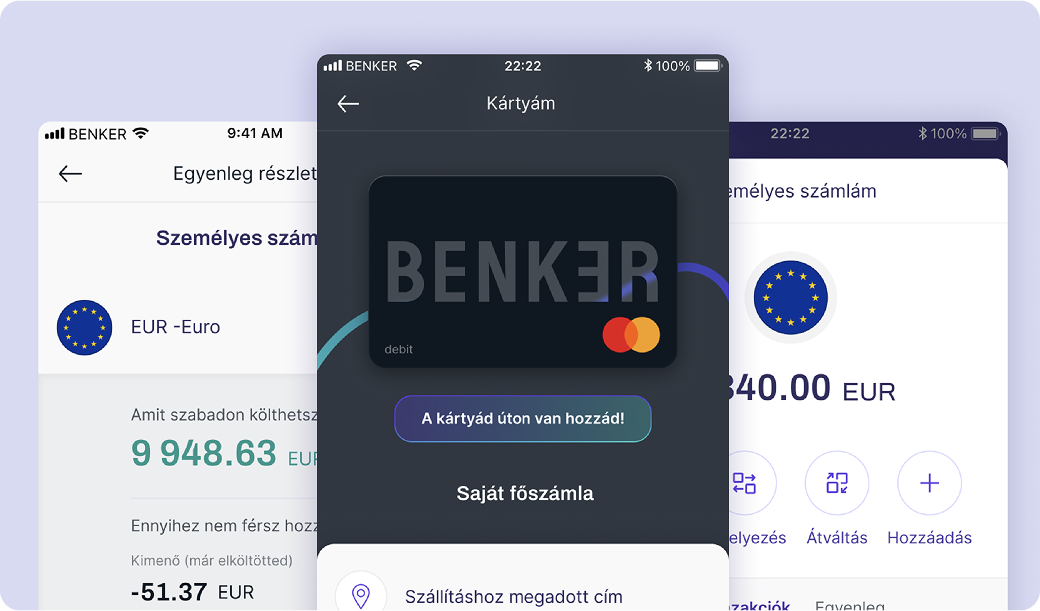
A Benker mobilos és webes lakossági banki élményének designvezetője és hands-on terméktervezője voltam. Az enyém volt a teljes befizetési út: az onboarding, a KYC-ellenőrzés, a kártyatokenizálás és a 3DS-kártyaellenőrzés. A feladat banki szintű megfelelés volt úgy, hogy a mindennapi ügyfeleknek a lehető legkevesebb súrlódással járjon.
Kihívások
A Benker szabályozott értékesítési csatornák felé terjeszkedett, és közben olyan örökölt folyamatokat vitt magával, amelyeket nem a PSD2/SCA szigorára és nem a bizonytalan, először bankoló ügyfelekre terveztek. A nagy tétű műveleteknél (befizetés, megbízás végrehajtása, pénzkivétel) hiányoztak a megbízható megerősítési minták, a kockázati jelzések és a visszalépés lehetősége. Az állapotokat és a kockázatokat felületenként másképp kommunikálta a termék, az auditálhatóság és a lokalizáció elmaradt a partnerek és a szabályozók elvárásaitól, az akadálymentességhez és a szélső esetek kezeléséhez pedig vállalati szintű védőkorlátok kellettek, a kódbázis szétválasztása nélkül.
A folyamat
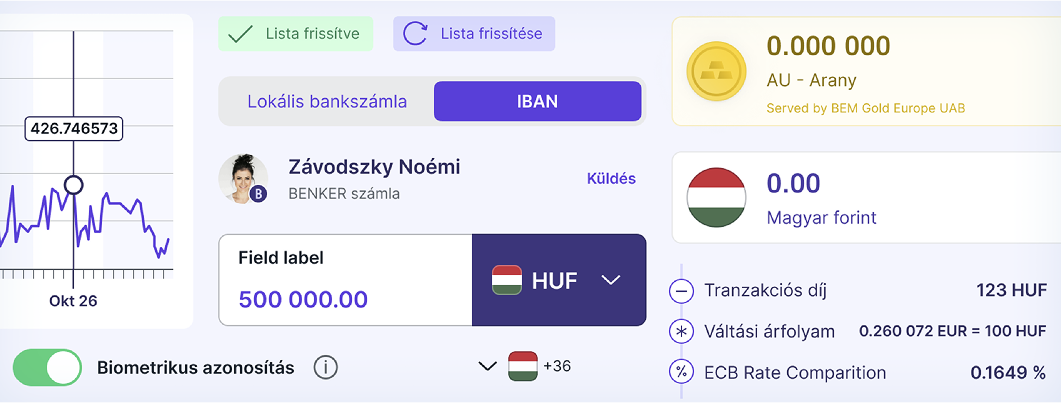
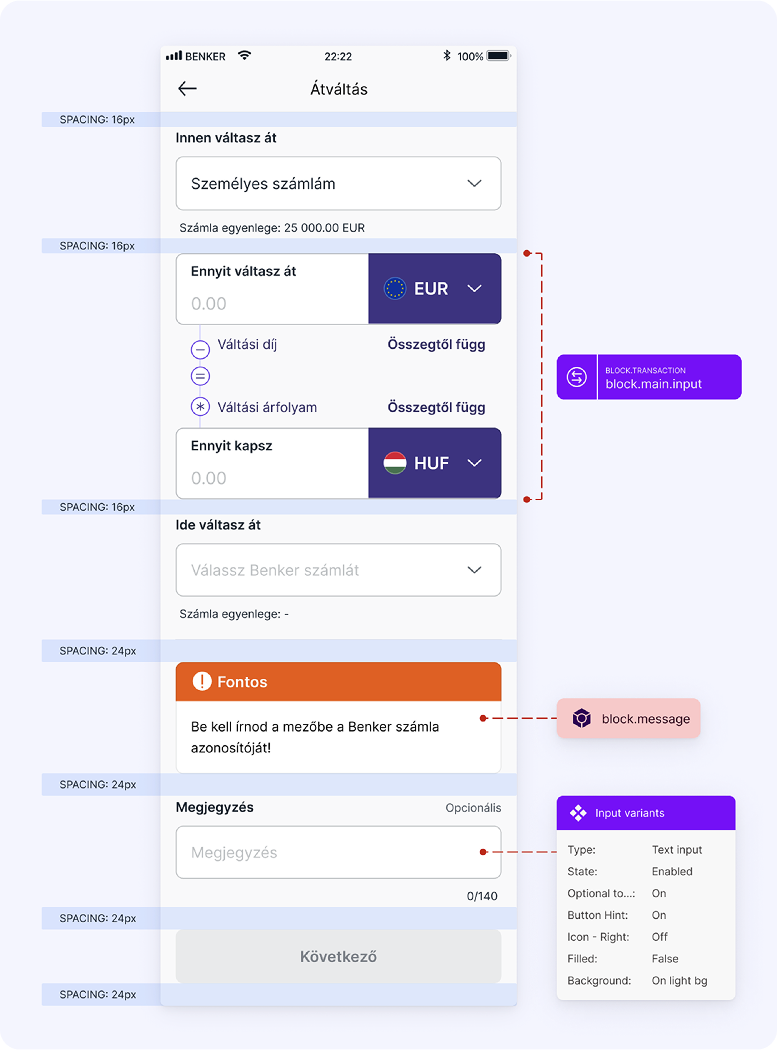
Újraépítettem a teljes pénzügyi utat az onboardingtól és a befizetéstől (KYC és kártya) a felfedezésen, a végrehajtáson és a portfólión át az előzményekig. Három elvre építettem: bizalom, visszafordíthatóság és érthetőség.
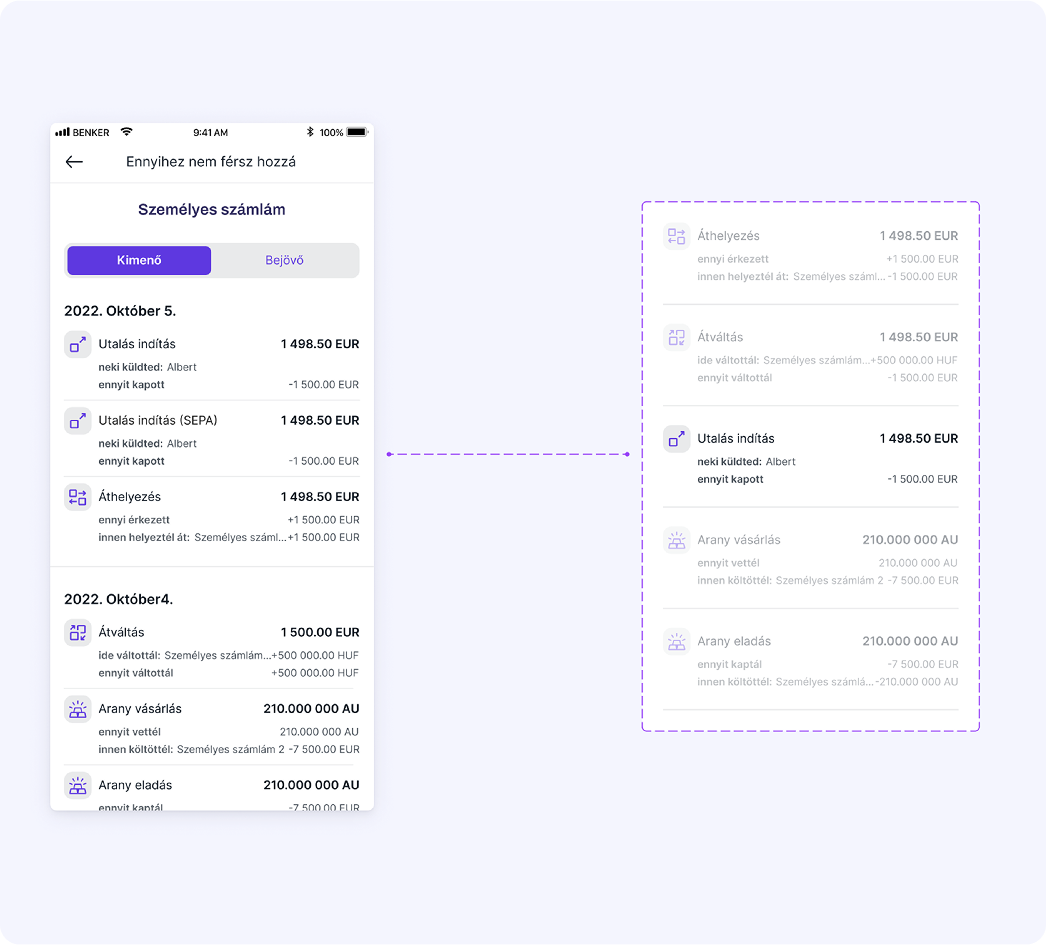
- Egységes kockázat- és állapotkommunikációt vezettem be. A hiba-, függő, siker- és eszkalációs állapotok minden folyamatban ugyanúgy működnek, így a termék kiszámíthatóbb, a hibákból pedig gyorsabb a helyreállás.
- Újraterveztem a megerősítéseket és a nagy tétű pillanatokat, hogy hitelesebbek legyenek és nagyobb kognitív biztonságot adjanak. Fokozatos információközlést, egyértelmű kockázati összefoglalókat és védhető alapértelmezéseket adtam hozzájuk.
- Banki hangnemre, kontrasztra és információsűrűségre hangolt vizuális és nyelvi rendszert vezettem be, amely javítja az olvashatóságot, és nem növeli a súrlódást.
- Hetente egyeztettem a megfelelőségi, a jogi és a biztonsági csapattal, hogy a lokalizáció, az akadálymentesség és a magas kockázatú szélső esetek elérjék a vállalati követelményszintet. Ide tartoztak azok az auditnaplók is, amelyek a szabályozói vizsgálatot is kiállják.
- Mérhetővé tettem a kritikus döntési pontokat, és kvantitatív és kvalitatív teszteket futtattam. Így a megértésben, a sikeres ellenőrzések arányában és az érzékelt bizalomban elért javulást mértük, nem a felületből feltételeztük.
- Felépítettem egy újrahasznosítható komponens- és mintakönyvtárat, amely a termék szétágaztatása nélkül támogatja a több piacra kiterjedő bevezetést és a white-label értékesítést.
Eredmény
- Az újratervezett útmutatás, a valós idejű visszajelzés és a hibatűrő 3DS-tartalékmegoldások célja az volt, hogy kevesebb legyen az elkerülhető KYC- és kártyaellenőrzési hiba.
- A továbbfejlesztett megerősítési és kockázati mintákat úgy terveztük, hogy segítsék a sikeres befizetést, és közben megmaradjanak a csalás és a visszaterhelés elleni kontrollok.
- Az újrahasznosítható termékstruktúra külön designnyelv nélkül tette lehetővé a white-label értékesítést.
- A komponensrendszer célja az volt, hogy a későbbi piaci bevezetéseknél csökkentse a párhuzamos munkát és a szállítási kockázatot.
Tanulságok és kompromisszumok
A Benker azt tette próbára, hogy a blokklánc-infrastruktúra érződhet-e hétköznapi banknak azok számára, akiket a blokklánc egyáltalán nem érdekel.
A motorháztető alatt rengeteg volt a bonyolultság: többdevizás számlák, láncon futó komponensek, két irányból érkező szabályozói kötelezettségek. A felszínen a felhasználók három dolgot akartak: számlát nyitni, pénzt mozgatni, és biztosnak lenni abban, hogy a háttérben nem történik semmi furcsa. A termékdöntés az volt, hogy a lánc azt határozza meg, hogyan biztosítjuk az integritást és az auditálhatóságot. Azt viszont nem, hogyan néz ki és hogyan szól a felület.
Már korán elfogadtuk, hogy bizonyos „kriptonatív” fogalmak sosem jelennek meg a felületen. Helyette az unalmas részekbe fektettünk: érthető KYC-be, hibatűrő 3DS-tartalékmegoldásokba, átlátható megerősítésekbe, és olyan kockázati állapotokba, amelyeket a szabályozó auditálni tud, a felhasználó pedig valóban megért. A felhasználók gyakorlati hasznot kaptak: világos KYC-útmutatást, egyenes utat az első sikeres tranzakcióig, és helyreállítási mintákat a leggyakoribb ügyfélszolgálati kérdésekre.