- Szerep
- Product Lead
- Fókusz
- Mobilbanki ökoszisztéma
- Időszak
- 2020-tól 2022-ig
- Megvalósítás
- Több piacon közös design system
Megjegyzés a mérésekhez: Az alábbi eredmények irányt jelző, a portfólióban közölt jelzések a 2020 és 2022 közötti bevezetés belső dashboardjairól, a részt vevő mobilbanki piacokra összesítve. A pontos mutatódefiníciók, nevezők és kohorszméretek itt nem állnak rendelkezésre, ezért az esettanulmány nem tünteti fel őket függetlenül megismételhető főbb eredményként.
Szerepem és feladataim
Product Leadként én vezettem a feltárást, a terméktervezés irányát, a design system irányítását és a bevezetés mérését. A fejlesztéssel, a compliance-szel, az ügyfélszolgálattal és a helyi piacok érintettjeivel dolgoztam együtt.
Kihívások
A mobilalkalmazás veszített a bizalomból: a belső jelentések alacsony áruházi értékelést, lassú működést, sikertelen átutalásokat és gyenge megtartást mutattak. Az ügyfélszolgálat túlterhelt volt, a felület és a folyamatok 16 országban eltértek egymástól, és nem volt analitika, amely a döntéseket irányíthatta volna. Szervezeti oldalon hiányzott a design governance, nem volt világos, ki miért felel, és lassúak voltak a kiadási ciklusok.
A folyamat
Feltárás és döntések
Bevezettem az analitikát (Firebase/Mixpanel + Smartlook/Hotjar), interjúkat készítettem, és feltérképeztem a felhasználói feladatokat és folyamatokat, hogy megtaláljam a legnagyobb veszteségeket. A belső kiinduló adatok szerint a kulcsképernyőkön és a megerősítésnél sokan félbehagyták a folyamatot. Az érintettekkel tartott „újraépítés vagy foltozás” workshop után a teljes újratervezés mellett döntöttünk, egységes design systemre építve.
Design system és megvalósítás
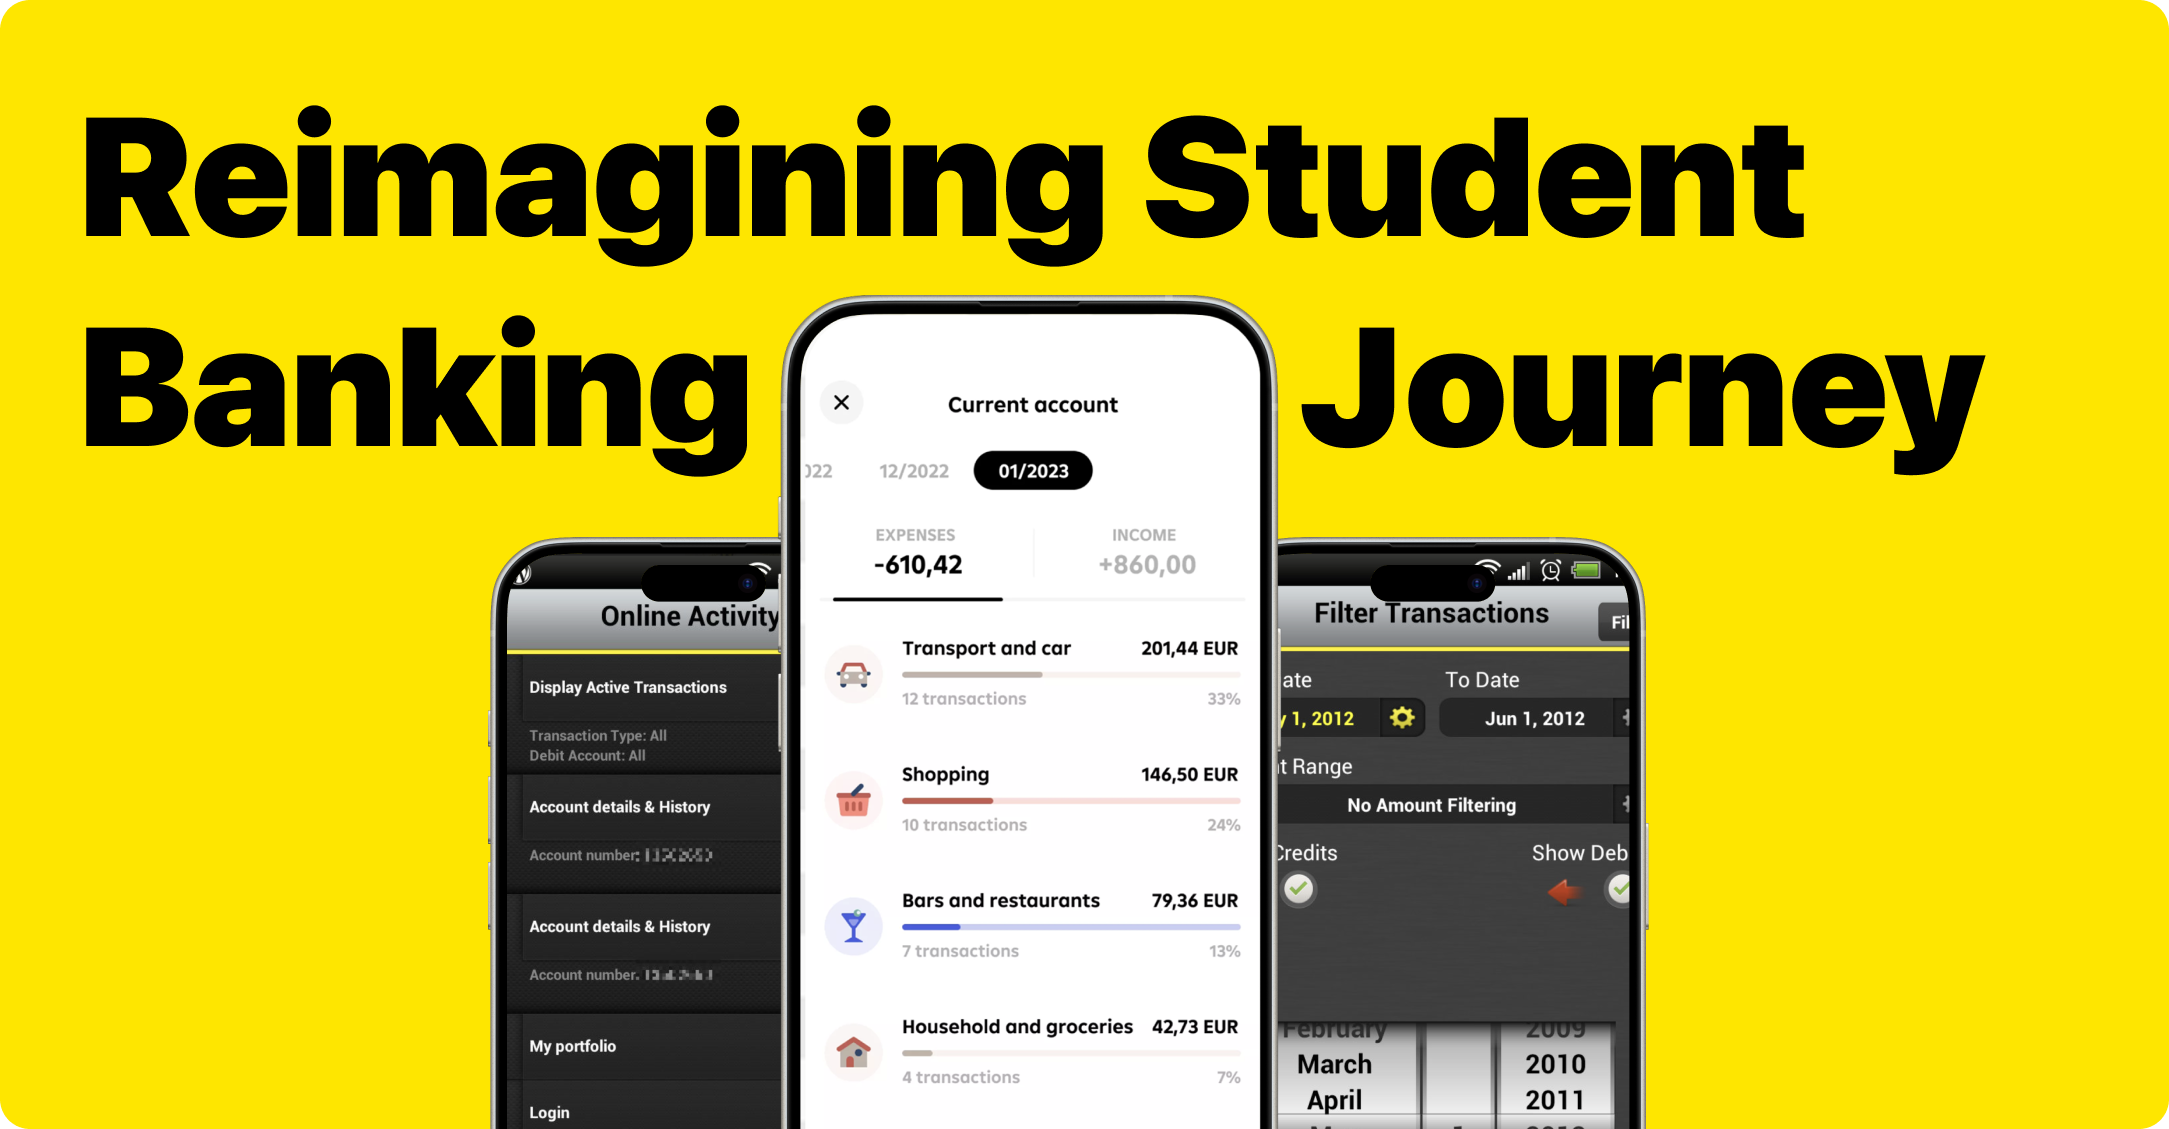
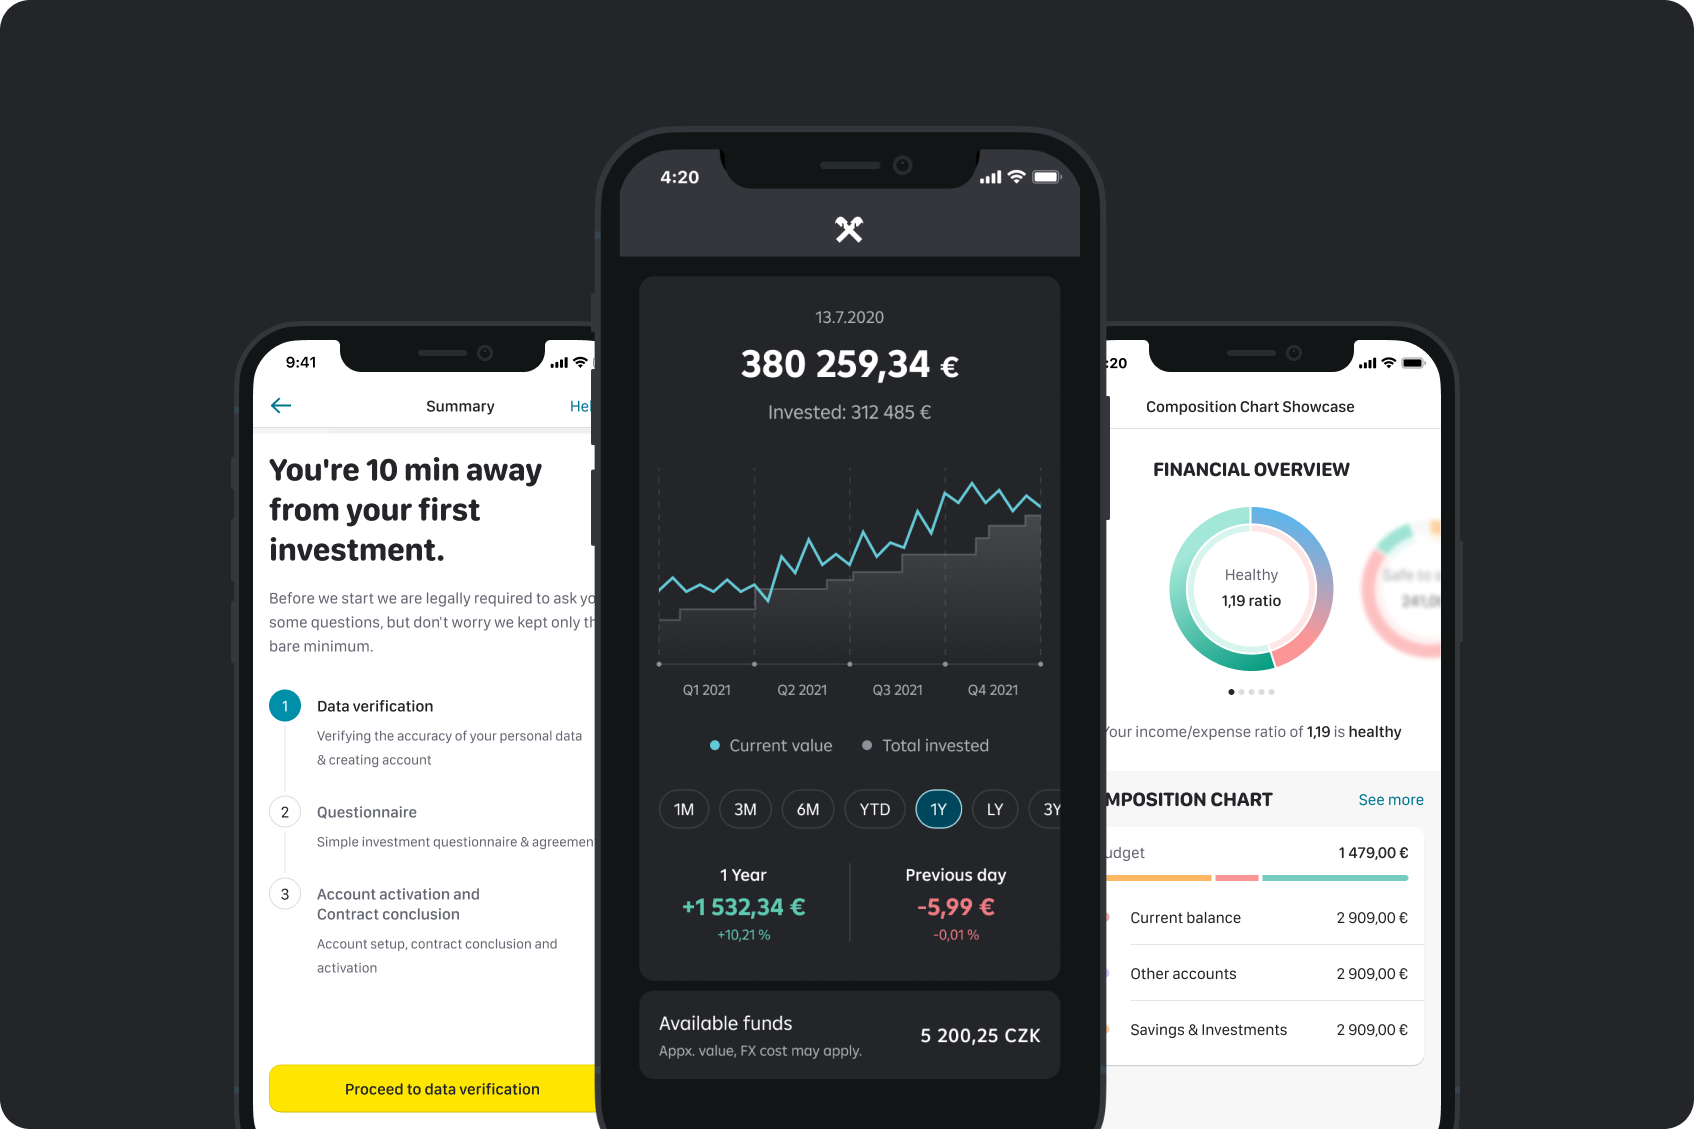
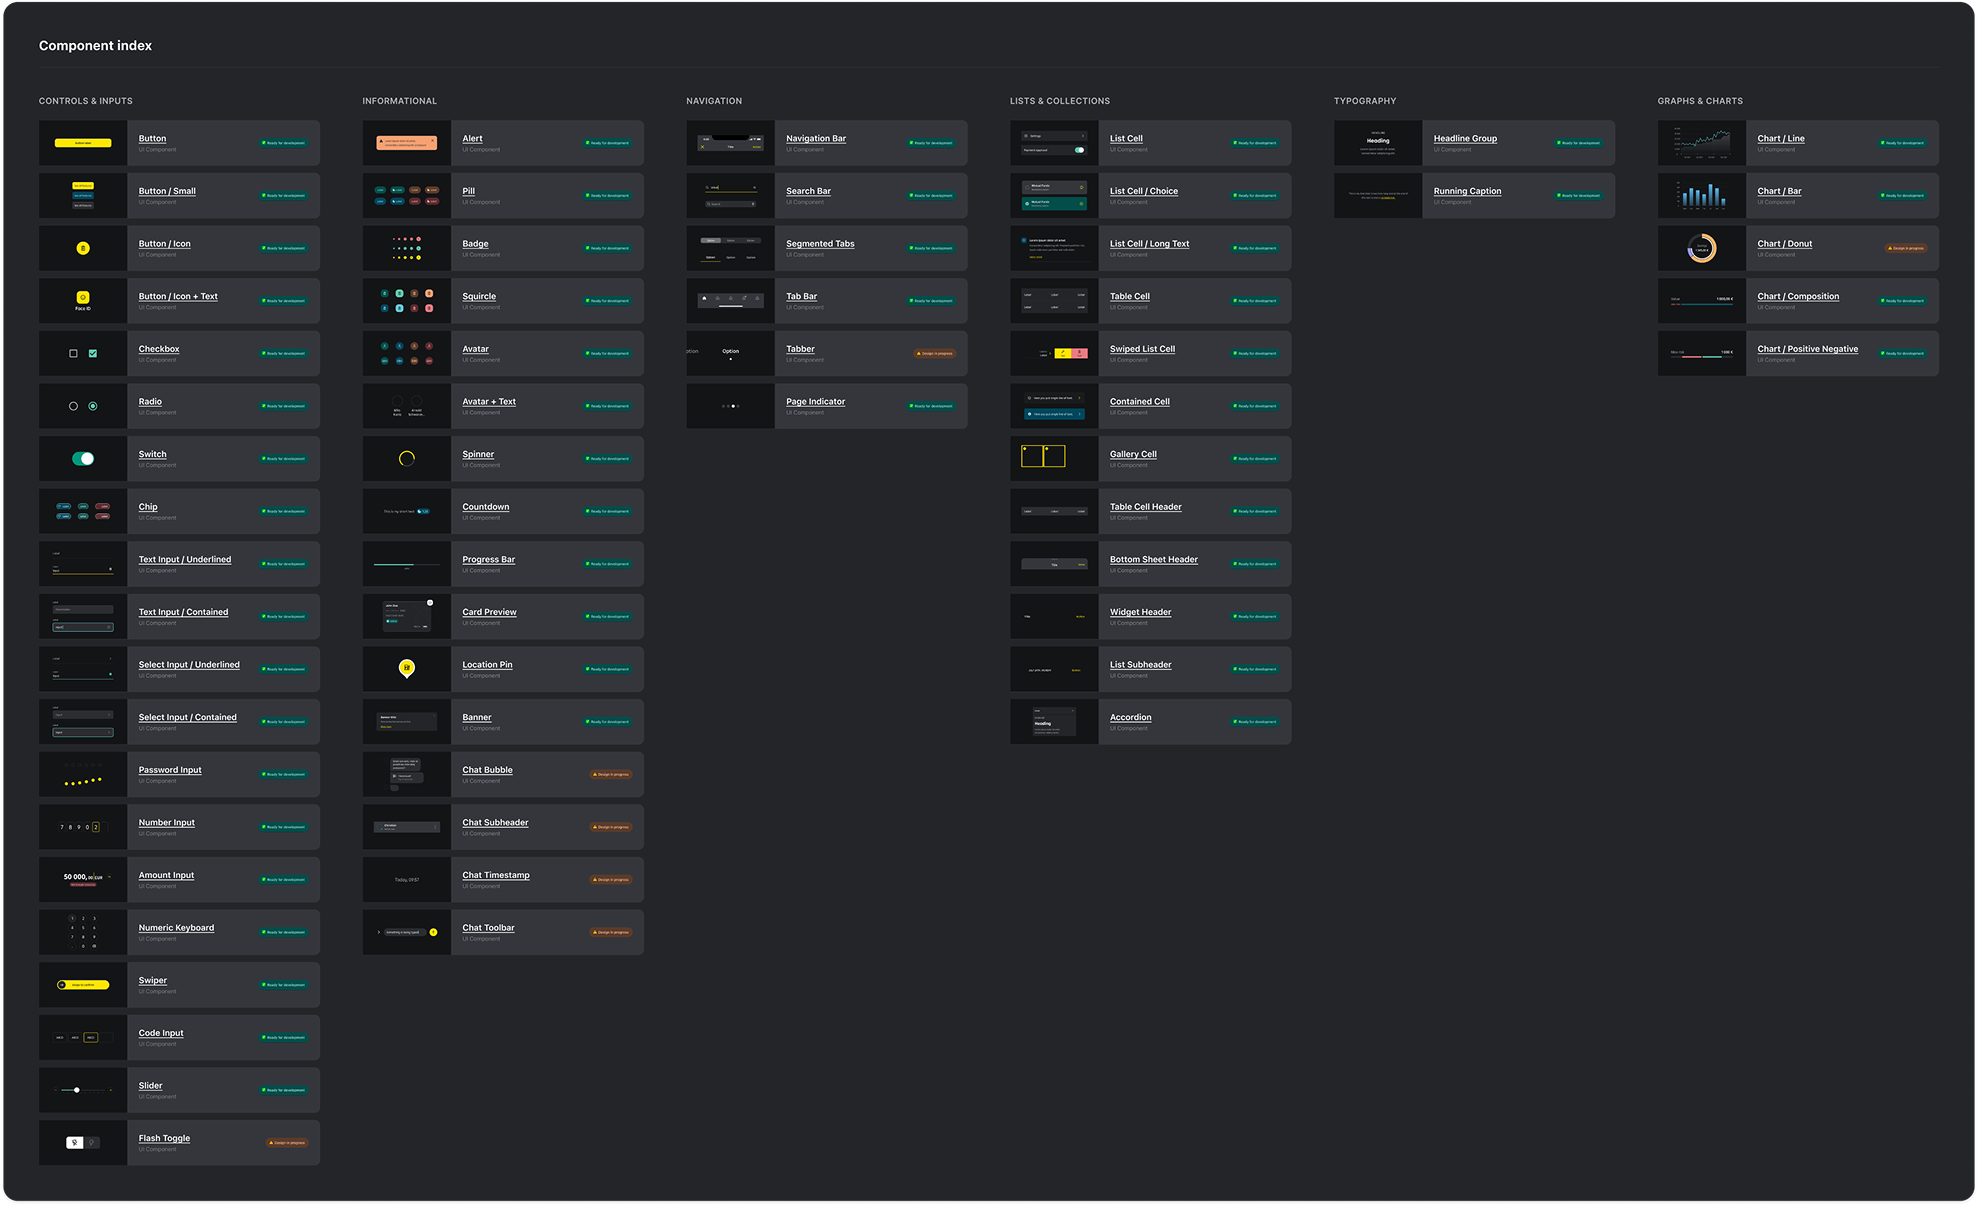
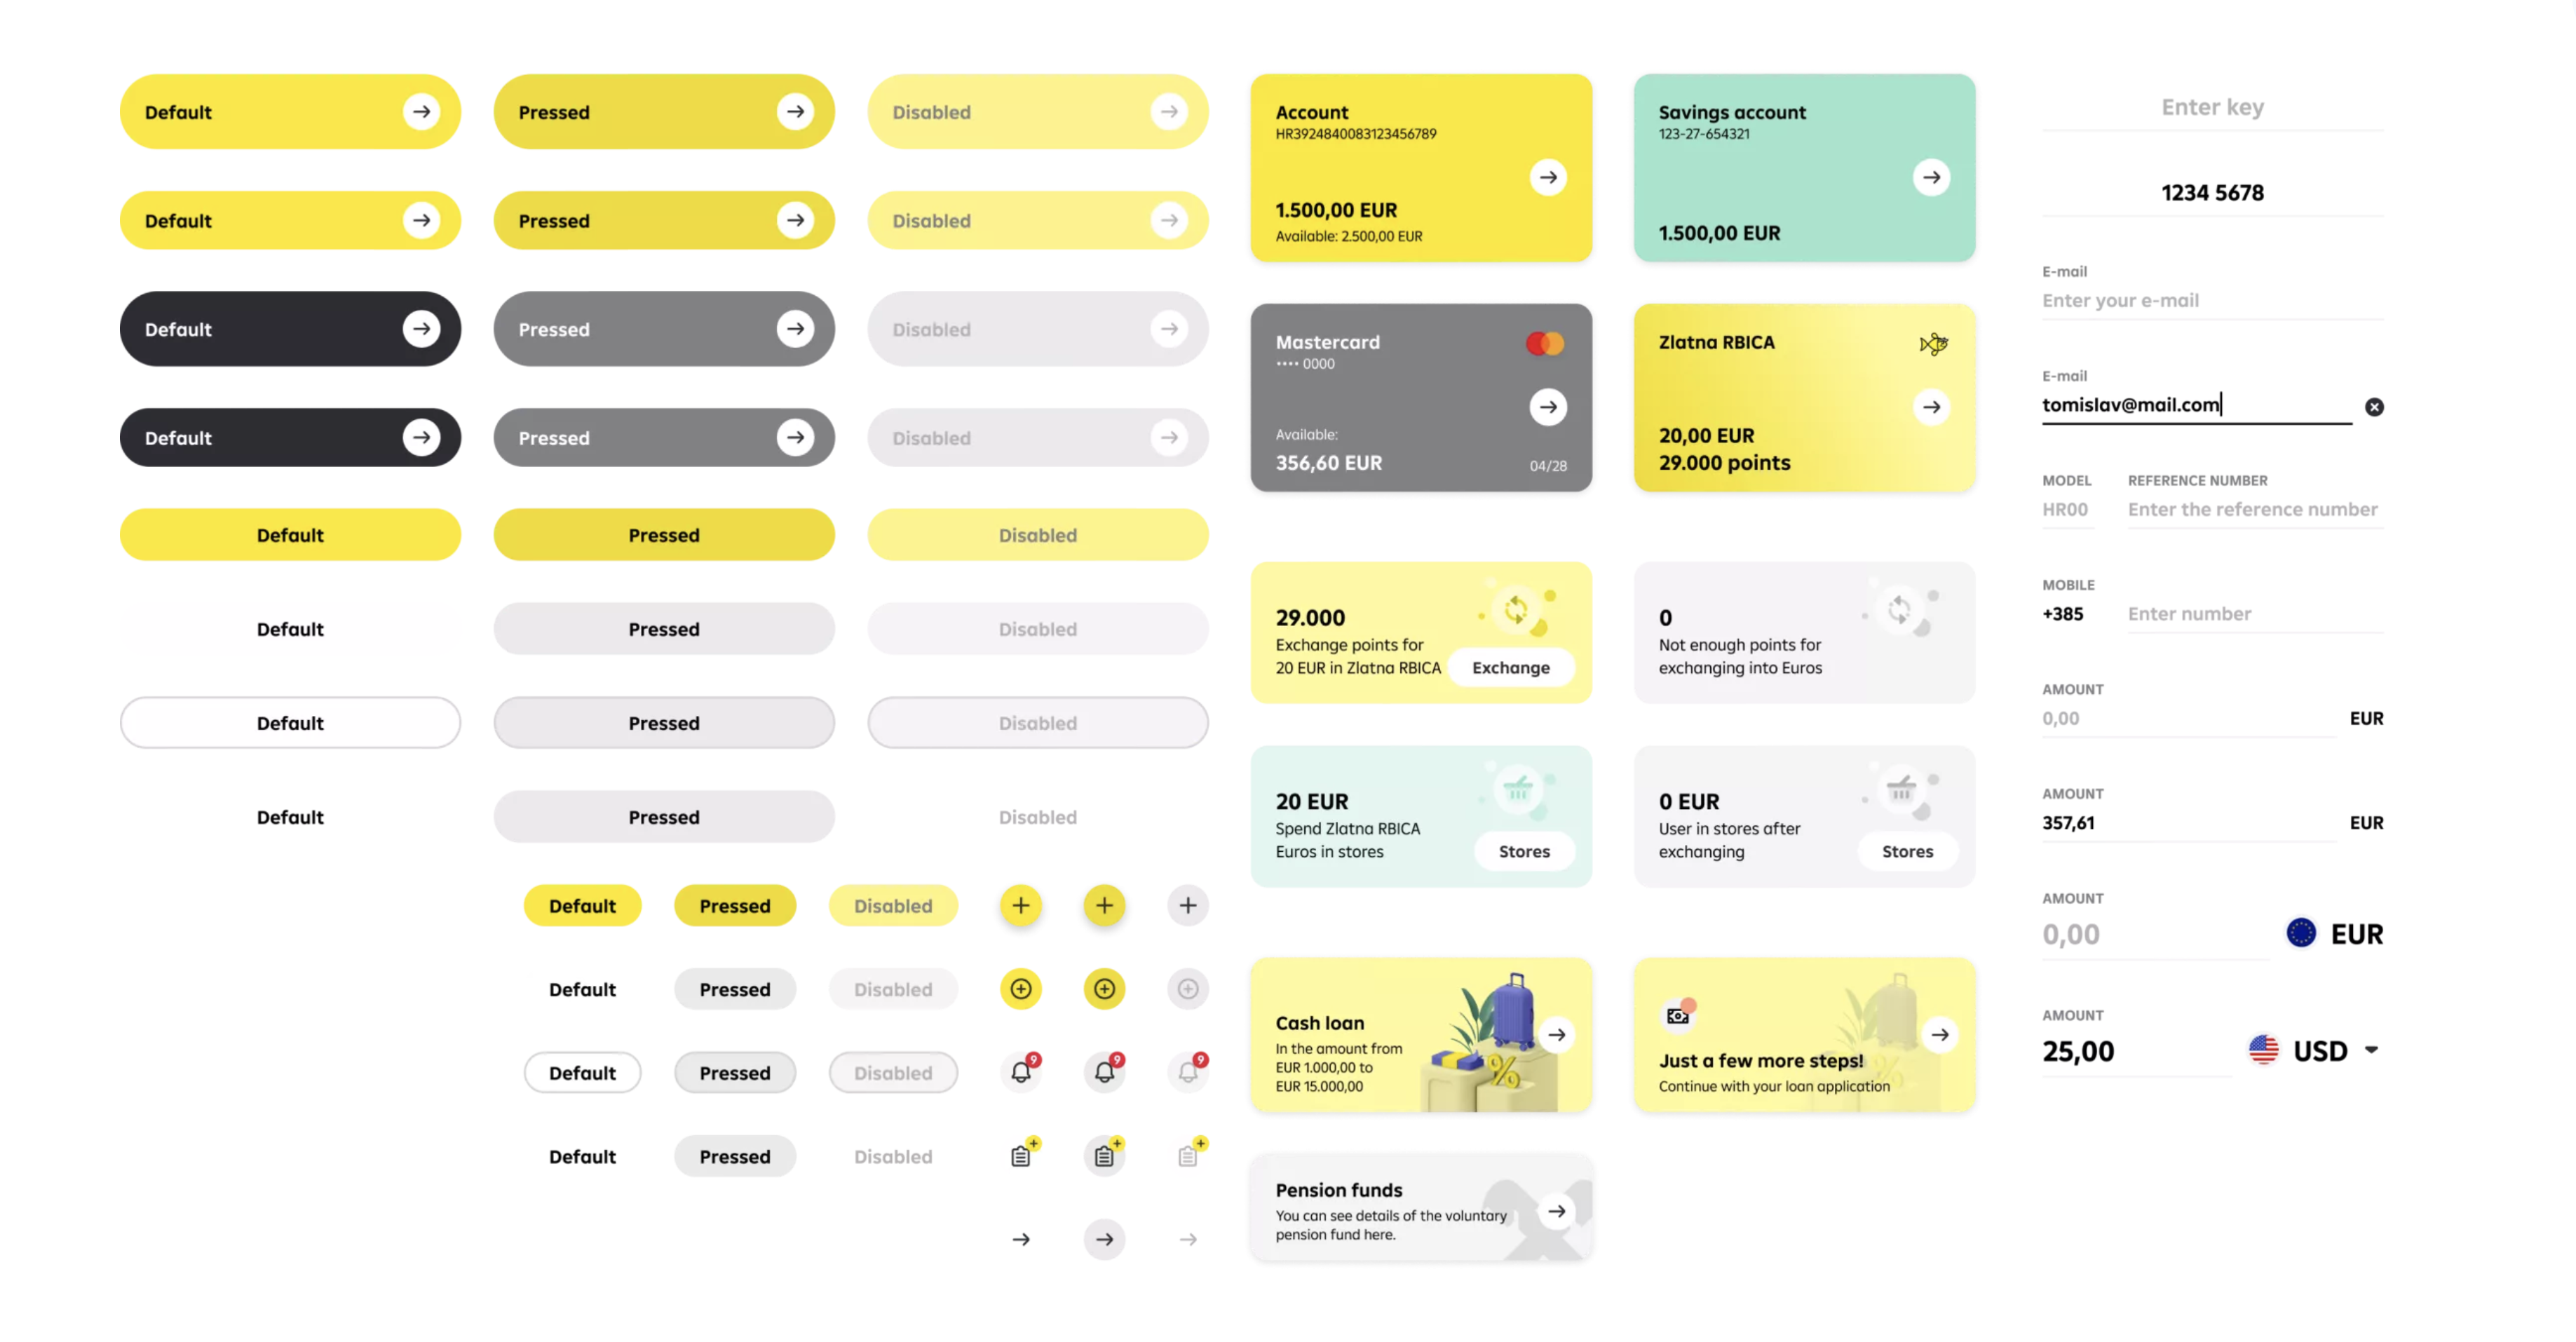
Banki szintű komponenskönyvtárat építettünk (WCAG-re felkészítve, sötét móddal és animációs irányelvekkel). A jogi osztály jóváhagyott egy új hangnemet. 8 nyelvre lokalizáltunk, és feature flaggel futtatott mikroszöveges A/B teszteket végeztünk, amelyek a kritikus lépéseken a tölcsér javulása felé mutató jelzést adtak. A magas kockázatú folyamatokban egységesítettük az állapotok tervezését és a biztonságos alapértelmezéseket.
Szervezet és működési modell
5 hét alatt felállítottam a kezdő csapatot, és bevezettem az OKR-eket (például ≥4,5★ értékelés, NPS ≥60), a kéthetes sprinteket, a havi riportokat és a közös felülvizsgálatokat a termékes, fejlesztői, compliance és ügyfélszolgálati csapattal. Az alkalmazáson belüli NPS/CSAT-mérést és a valós idejű dashboardokat az élesítés után 48 órán belül elindítottuk.
Iteráció és irányváltás
Egy korai, játékosabb vizuális irány gyengén teljesített a teszteken („nem elég banki”). A csapat a bizalmat előtérbe helyező vizuális és tartalmi rendszerre váltott, az érthetőség és a gyorsaság feláldozása nélkül.
Kísérletek és amit mértünk
- A KYC lépéseinek sorrendje és mikroszövegei: feature flagekkel és belső kohorszokkal hasonlítottuk össze őket, a legerősebb változat a tölcsér javulása felé mutató jelzést adott
- A fizetési összesítő sűrűsége: gyorsabb megerősítés úgy, hogy egyetlen részlet se sikkadjon el (a lépésidőt és a hibaarányt követtük)
- A kártyakezelő funkciók elhelyezése: gyorsabban elérhető zárolás és feloldás, PIN-megjelenítés és limitbeállítás
- Útmutatás üres állapotokban: kevesebb „hogyan kezdjem?” típusú ügyfélszolgálati jegy
Fő KPI-k: lépésenkénti lemorzsolódás, sikeres feladatvégzés, teljesítési idő, ügyfélszolgálati jegyek ezer felhasználóra vetítve, App Store-értékelés, NPS/CSAT és havi mobilos tranzakciós volumen.
Eredmények
- Áruházi jelzés: a belső riportok szerint az értékelés jelentősen javult a 2020 és 2022 közötti bevezetés alatt
- Használati jelzés: a jelentett mobilos tranzakciós volumen érdemben nőtt a részt vevő piacokon
- Viselkedési jelzés: a belső dashboardok alacsonyabb lépésenkénti lemorzsolódást és gyorsabb teljesítést mutattak a KYC-folyamatban és a fizetéseknél
- Szövegezési jelzés: a feature flaggel futtatott mikroszöveg-tesztek jobb tölcsérteljesítést jeleztek a kulcslépéseken
- Működési érettség: az NPS/CSAT-mérés és az élő dashboardok az indulás után is lehetővé tették a folyamatos iterációt
Amit leszállítottunk
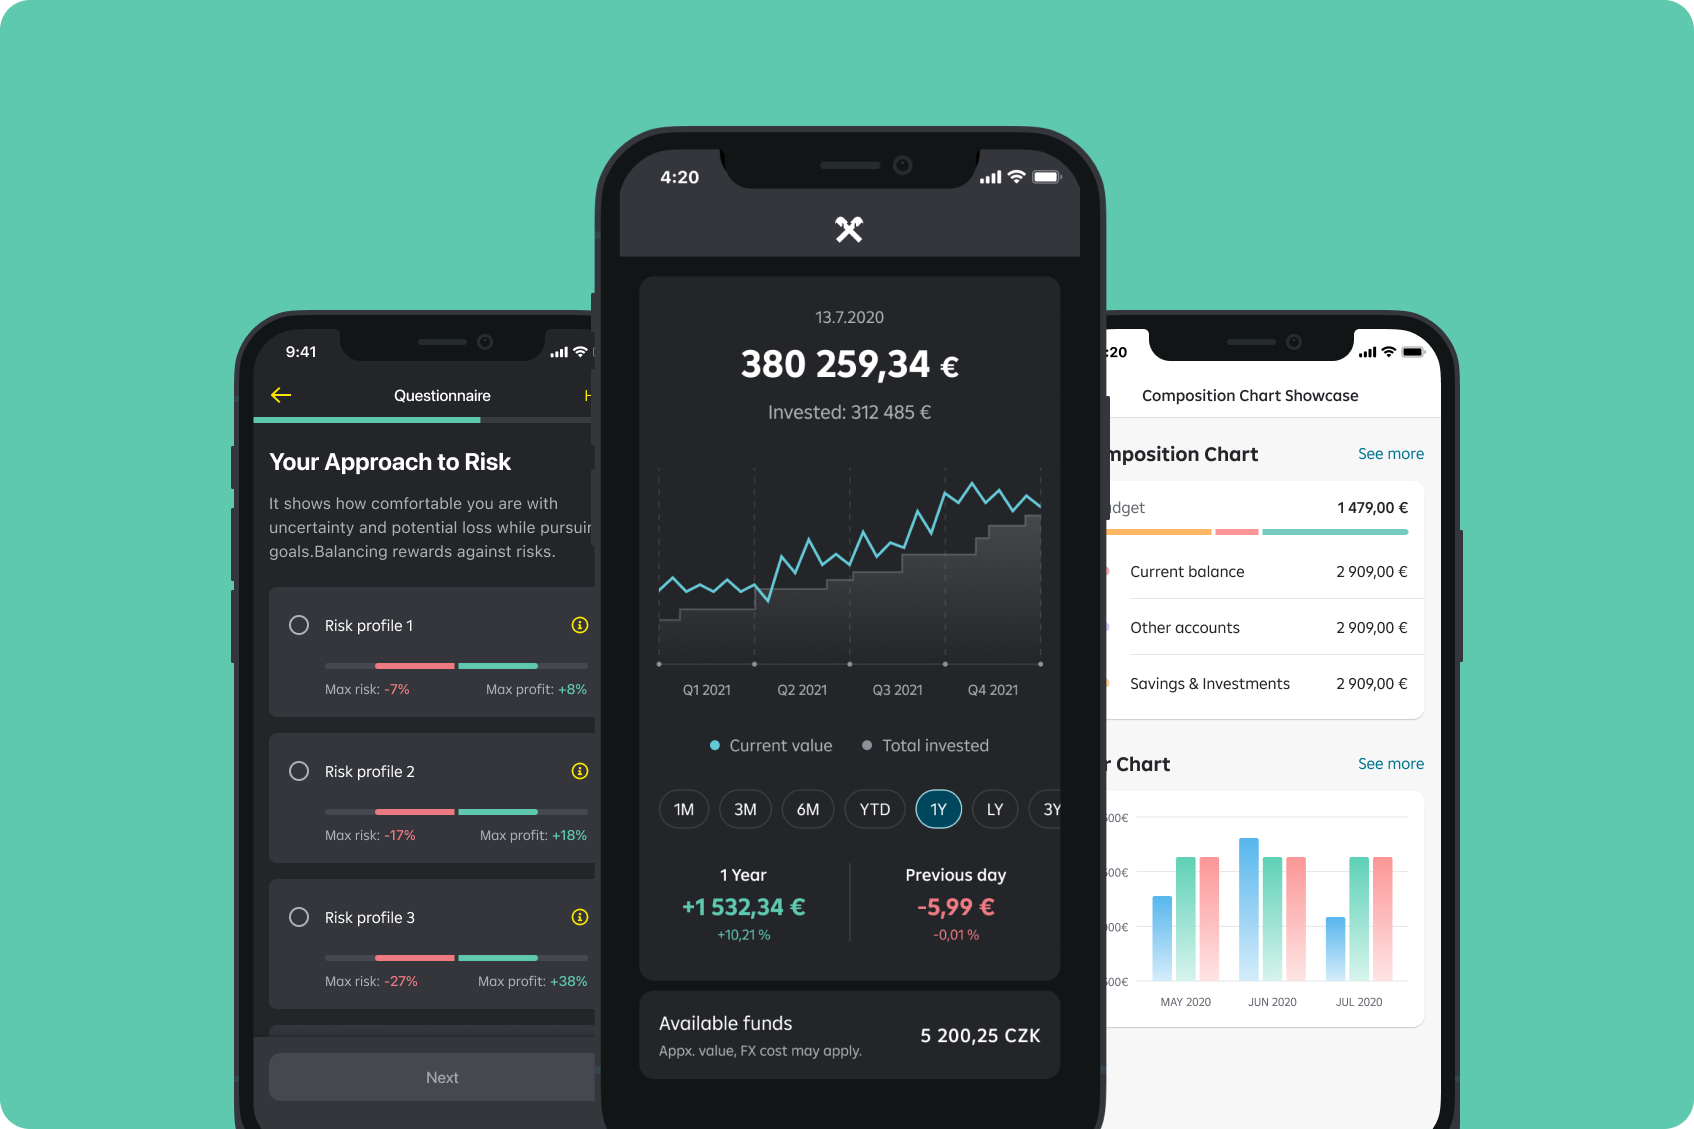
- Egységes design system egy fogyasztóbarát és egy konzervatív banki vizuális iránnyal, tokenekkel és újrahasznosítható, WCAG-re felkészített mintákkal (sötét móddal és animációval együtt)
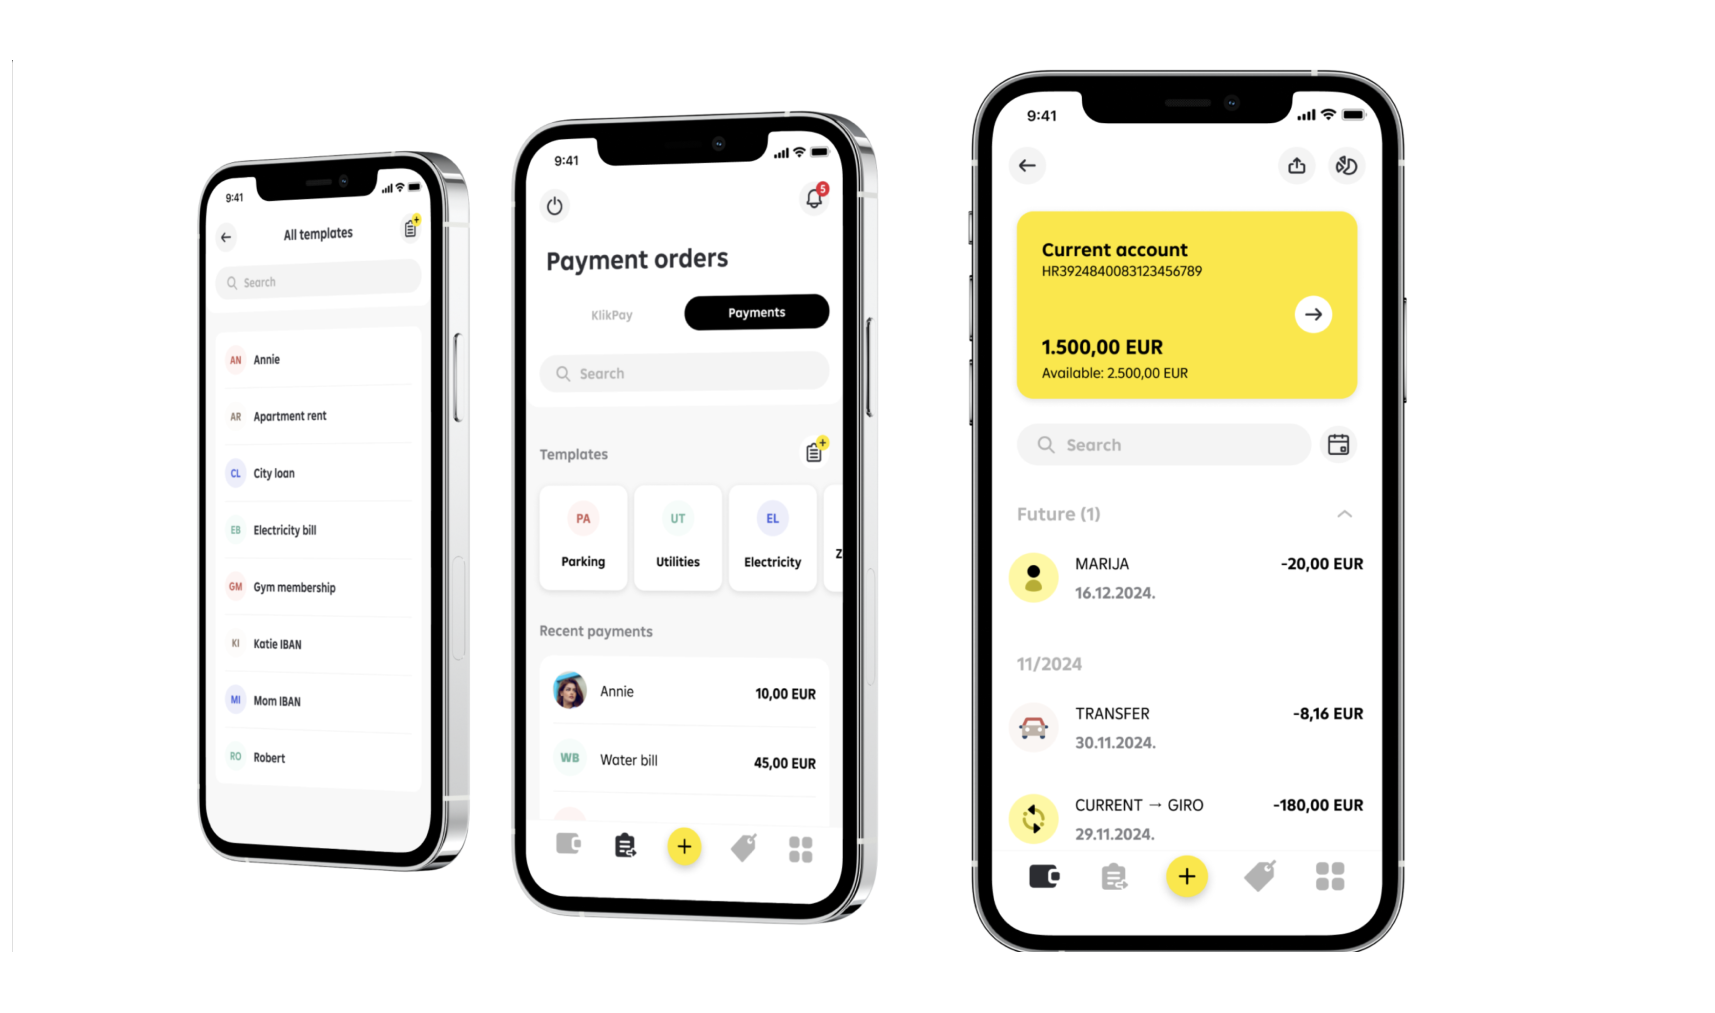
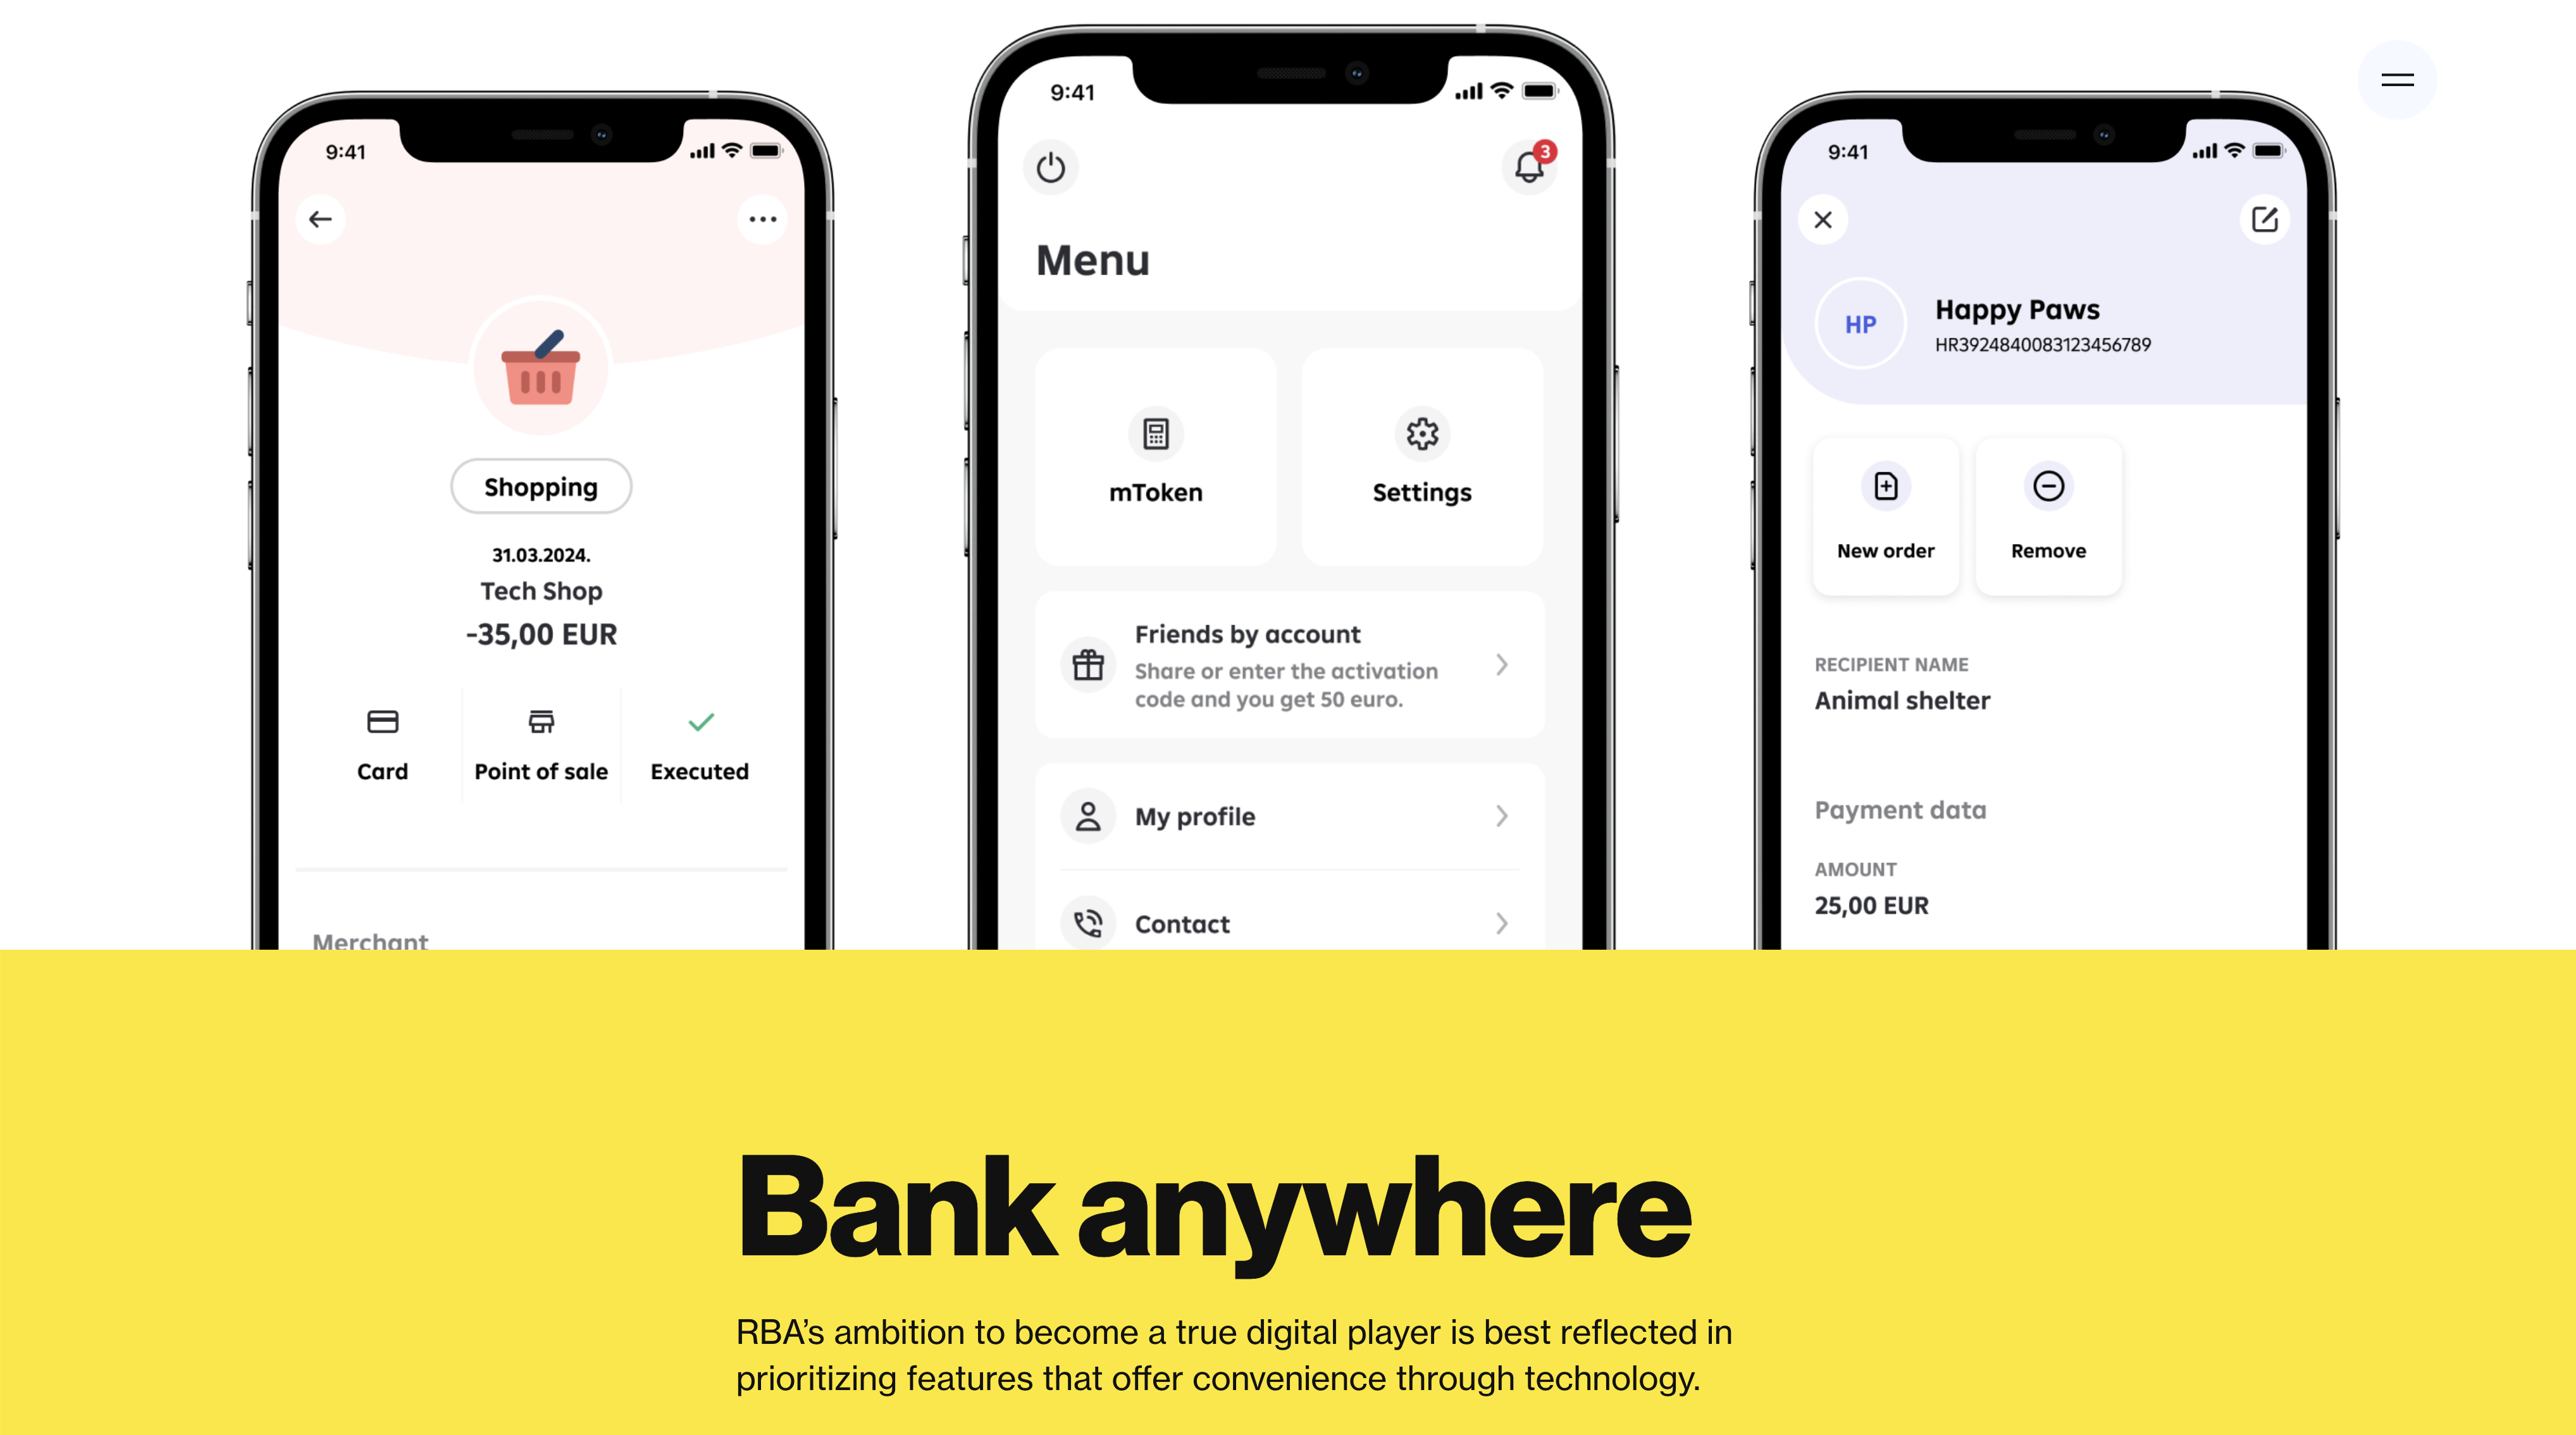
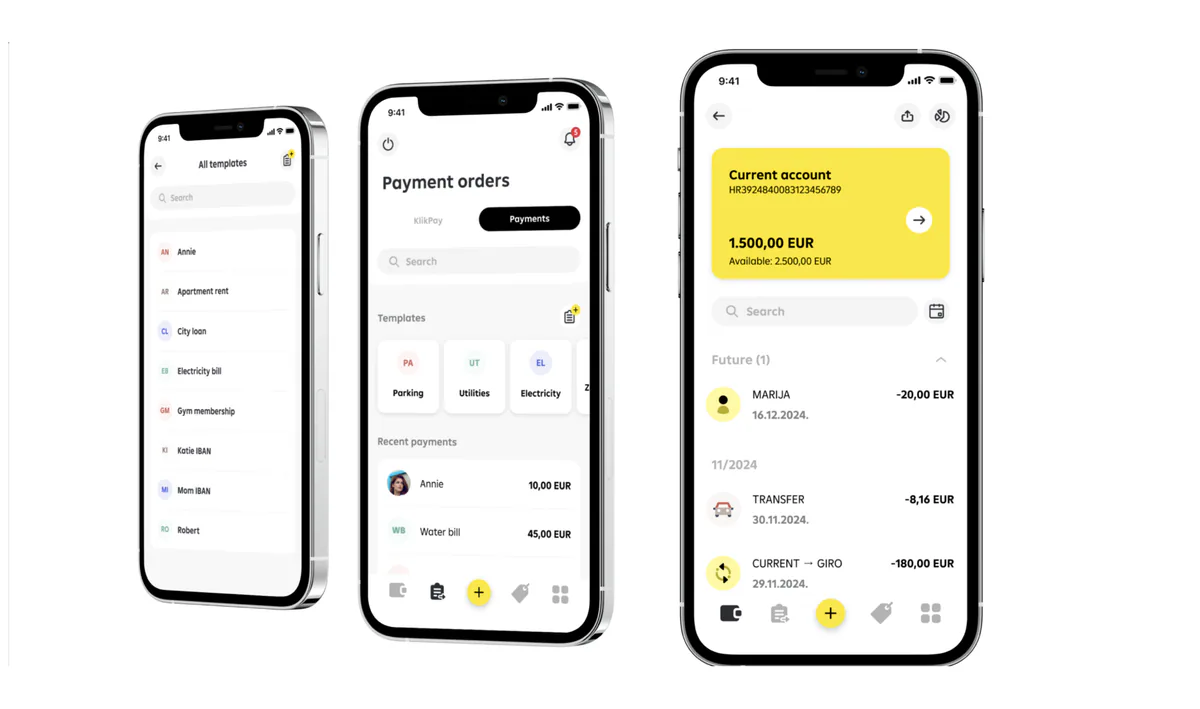
- Újratervezett onboarding/KYC, fizetési, kártya és hibakezelési/helyreállítási folyamatok egységes állapotokkal és biztonságos alapértelmezésekkel
- A jogi osztály által jóváhagyott szövegezési szabályok és hibakezelési keretrendszer
- Mérési terv és élő dashboardok a folyamatos optimalizáláshoz
Tanulságok és kompromisszumok
Ez a projekt éles gyakorlat volt abban, hogyan lesz a szabályozásból tervezés, és nem bürokrácia.
A compliance alku nélküli követelményekkel érkezett: PSD2, SCA, KYC, audit trail. A felhasználóknak pedig semmi türelmük nem volt a „rejtélyes lépésekhez” és a sikertelen fizetésekhez. A történet rövid változata az, hogy „egyszerűsítettük a folyamatokat”. A valódi történet az, hogy szinte minden lépést megtartottunk, és teljesen átalakítottuk, milyen érzés végigmenni rajtuk.
A magas kiinduló lemorzsolódást kényszerítő erőként használtuk. Minden extra mezőnek, minden másodpercnyi töltésnek és minden jogi szövegsornak ki kellett érdemelnie a helyét. Ahol a súrlódást nem tudtuk megszüntetni, ott láthatóvá tettük: világos állapotokkal, közérthető nyelvvel és A/B tesztelt szövegekkel, amelyek a jogi követelmények módosítása nélkül mutattak javulás felé.
Mindez csak azért működött, mert végig a megfelelő emberek ültek az asztalnál. A termékcsapat észszerű keretek között tartotta a terjedelmet, a fejlesztés lépésenként szállított, a compliance és a jogi csapat nyolc nyelven ellenőrizte a hangnemet, az ügyfélszolgálat jelezte, mely hibák vezettek valóban telefonhívásokhoz, az analitika pedig lehetővé tette, hogy a csapat a bevezetéssel párhuzamosan kövesse az áruházi visszajelzéseket, a mobilhasználatot és a folyamatok befejezését.